






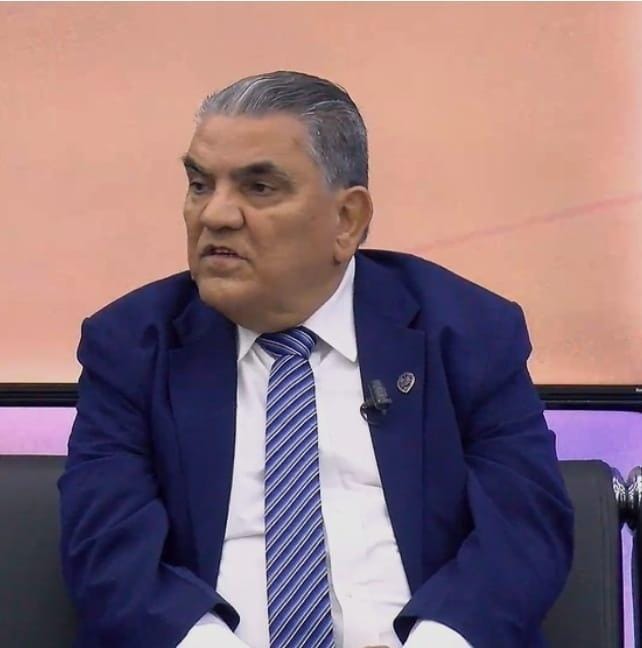

Documento depositado ante la Cámara de Cuentas identifica a Luis Balboa Guitián como director del Recinto Santiago y registra la declaración como correspondiente al inicio en el cargo
Por José Espinal Marcelo | Vértice Crítico.
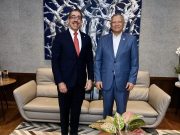
Santiago. El director general del Recinto Santiago de la Universidad Autónoma de Santo Domingo (UASD), Luis Balboa Guitián, presentó su Declaración Jurada de Patrimonio, en observancia del régimen de transparencia, control patrimonial y rendición de cuentas establecido por la legislación dominicana y la normativa interna de la academia estatal.
El documento oficial de la Cámara de Cuentas de la República Dominicana, identificado como DJP-45811, consigna a Balboa Guitián como funcionario de la Universidad Autónoma de Santo Domingo, en el cargo de director del Recinto Santiago, y establece expresamente que se trata de una declaración de tipo “INICIO”, cuyo motivo es “INICIO EN EL CARGO”. La declaración registra como fecha de entrada el 17 de julio de 2026.
La presentación adquiere relevancia institucional porque no constituye únicamente un ejercicio voluntario de transparencia. El Reglamento de Control, Transparencia y Rendición de Cuentas de la UASD, aprobado mediante la Resolución núm. 2018-249 del Consejo Universitario, incluye expresamente entre los sujetos obligados a presentar declaración jurada de patrimonio a los directores de recintos, centros y encargados de subcentros.
Una obligación reforzada por el Estatuto Orgánico
El marco normativo interno de la Universidad establece un estándar específico para quienes administran recursos institucionales. El artículo 134 del Estatuto Orgánico de la UASD dispone que todo funcionario universitario debe ejercer sus funciones con transparencia y conforme a las leyes, el propio Estatuto y los reglamentos.
Más específicamente, el artículo 135 establece que los funcionarios electos o designados que administren recursos financieros deben formular una declaración jurada de bienes, con inventario de activos y pasivos, a más tardar 30 días después de asumir el cargo y también dentro de los 30 días posteriores a su salida. La norma universitaria dispone, además, consecuencias administrativas ante el incumplimiento.
El artículo 136 complementa ese sistema de control al imponer a los funcionarios universitarios el deber de rendir cuentas de su gestión, como máximo, cada seis meses, así como entregar a sus sucesores información actualizada sobre bienes, programas, proyectos y compromisos pendientes.
La Ley 311-14 y el control del patrimonio público
En el ámbito nacional, la Ley núm. 311-14 sobre Declaración Jurada de Patrimonio establece un sistema destinado a transparentar y fiscalizar la evolución patrimonial de determinados funcionarios públicos. La Cámara de Cuentas, a través de su estructura especializada, es el órgano responsable del control y fiscalización de estas declaraciones.
De acuerdo con el artículo 5 de esa legislación, los funcionarios comprendidos en su ámbito de aplicación deben presentar la declaración correspondiente dentro de los 30 días siguientes a la toma de posesión. También existe la obligación de realizar una declaración al concluir las funciones y de actualizarla cuando sea requerida por la autoridad competente.
La propia UASD incorporó este régimen nacional a sus mecanismos internos de control. Su Reglamento de Control, Transparencia y Rendición de Cuentas no solo identifica a los directores de recintos entre los obligados, sino que amplía el criterio a otros funcionarios vinculados con decisiones que comprometan recursos financieros públicos, desembolsos, cuentas institucionales o autorización de cheques.
Desde la perspectiva de las políticas públicas, la declaración jurada funciona como un instrumento preventivo de integridad pública, establece una línea patrimonial de referencia al comienzo del ejercicio de una función, posibilita posteriores procesos de verificación y contribuye a la trazabilidad de la gestión de recursos públicos. La Cámara de Cuentas describe el sistema automatizado de declaraciones precisamente como una herramienta orientada a fortalecer la transparencia del sector público.
Transparencia y protección de datos
La publicidad de la declaración patrimonial no significa que todos los datos personales del funcionario deban divulgarse indiscriminadamente. La Cámara de Cuentas establece salvaguardas sobre números de cuentas bancarias, identificaciones registrales, direcciones y otras informaciones privadas protegidas legalmente.
La propia UASD aplica este criterio en su Portal de Transparencia, donde advierte que los datos personales contenidos en las declaraciones juradas son protegidos conforme a la Ley 200-04 de Libre Acceso a la Información Pública y su reglamento de aplicación.
En ese contexto, la presentación de la declaración jurada del director general del Recinto UASD Santiago se inscribe en el sistema jurídico e institucional de control, transparencia y rendición de cuentas aplicable a la administración universitaria, particularmente a quienes ejercen responsabilidades directivas y manejan o inciden sobre recursos públicos.
El documento presentado ante la Cámara de Cuentas contiene información sobre bienes muebles e inmuebles, productos financieros, pasivos, ingresos y gastos, conforme a la estructura prevista para este mecanismo de fiscalización patrimonial. El propio formulario establece que las informaciones suministradas deben encontrarse actualizadas a la fecha de presentación y respaldadas por la documentación correspondiente.
VÉRTICE CRÍTICO | Más contexto. Más profundidad.